Coût d'acquisition client (CAC) : calcul, formule et leviers
À retenir. Le coût d'acquisition client (CAC) est ce que vous dépensez en moyenne pour signer un nouveau client. Formule : coûts commerciaux et marketing d'une période, divisés par le nombre de nouveaux clients signés sur cette période. En B2B, le chiffre n'a de valeur que s'il inclut les salaires, les outils et la data, s'il est calculé par canal et s'il est lu avec deux autres indicateurs : le ratio LTV/CAC et le délai de récupération (CAC payback).
Beaucoup d'entreprises B2B annoncent un CAC de quelques centaines d'euros. En regardant de près, on trouve presque toujours la même chose : le calcul ne prend que le budget publicitaire. Les salaires des commerciaux, les outils, la data et l'agence sont restés de côté. Le vrai chiffre est souvent cinq à dix fois plus élevé.
Cet article explique comment calculer votre coût d'acquisition client sans vous mentir, comment le suivre par canal dans votre CRM et quels leviers activer pour le faire baisser. C'est un indicateur qu'on remet à plat dans quasiment chaque mission d'agence RevOps chez Rerow.
Coût d'acquisition client : définition
Le coût d'acquisition client, ou CAC (Customer Acquisition Cost), mesure le coût moyen pour obtenir un nouveau client.
Seul, le CAC ne dit pas si ce coût est raisonnable. Un CAC de 10 000 € peut être excellent si le client rapporte 100 000 € de marge sur sa durée de vie. Un CAC de 800 € peut être ruineux si le client part au bout de trois mois.
Il ne faut pas le confondre avec des indicateurs voisins :
- Le coût par lead (CPL) mesure ce que coûte un contact entrant. Un lead n'est pas un client.
- Le coût par opportunité mesure ce que coûte une affaire réelle dans votre pipeline. C'est l'étape intermédiaire entre le CPL et le CAC.
- Le CAC mesure ce que coûte un contrat signé. C'est le seul des trois qui se compare directement au chiffre d'affaires.
C'est un indicateur de base d'une démarche RevOps : il relie marketing, ventes et opérations à un résultat financier.
La formule du CAC : version simple et version complète
La formule de base tient en une ligne :
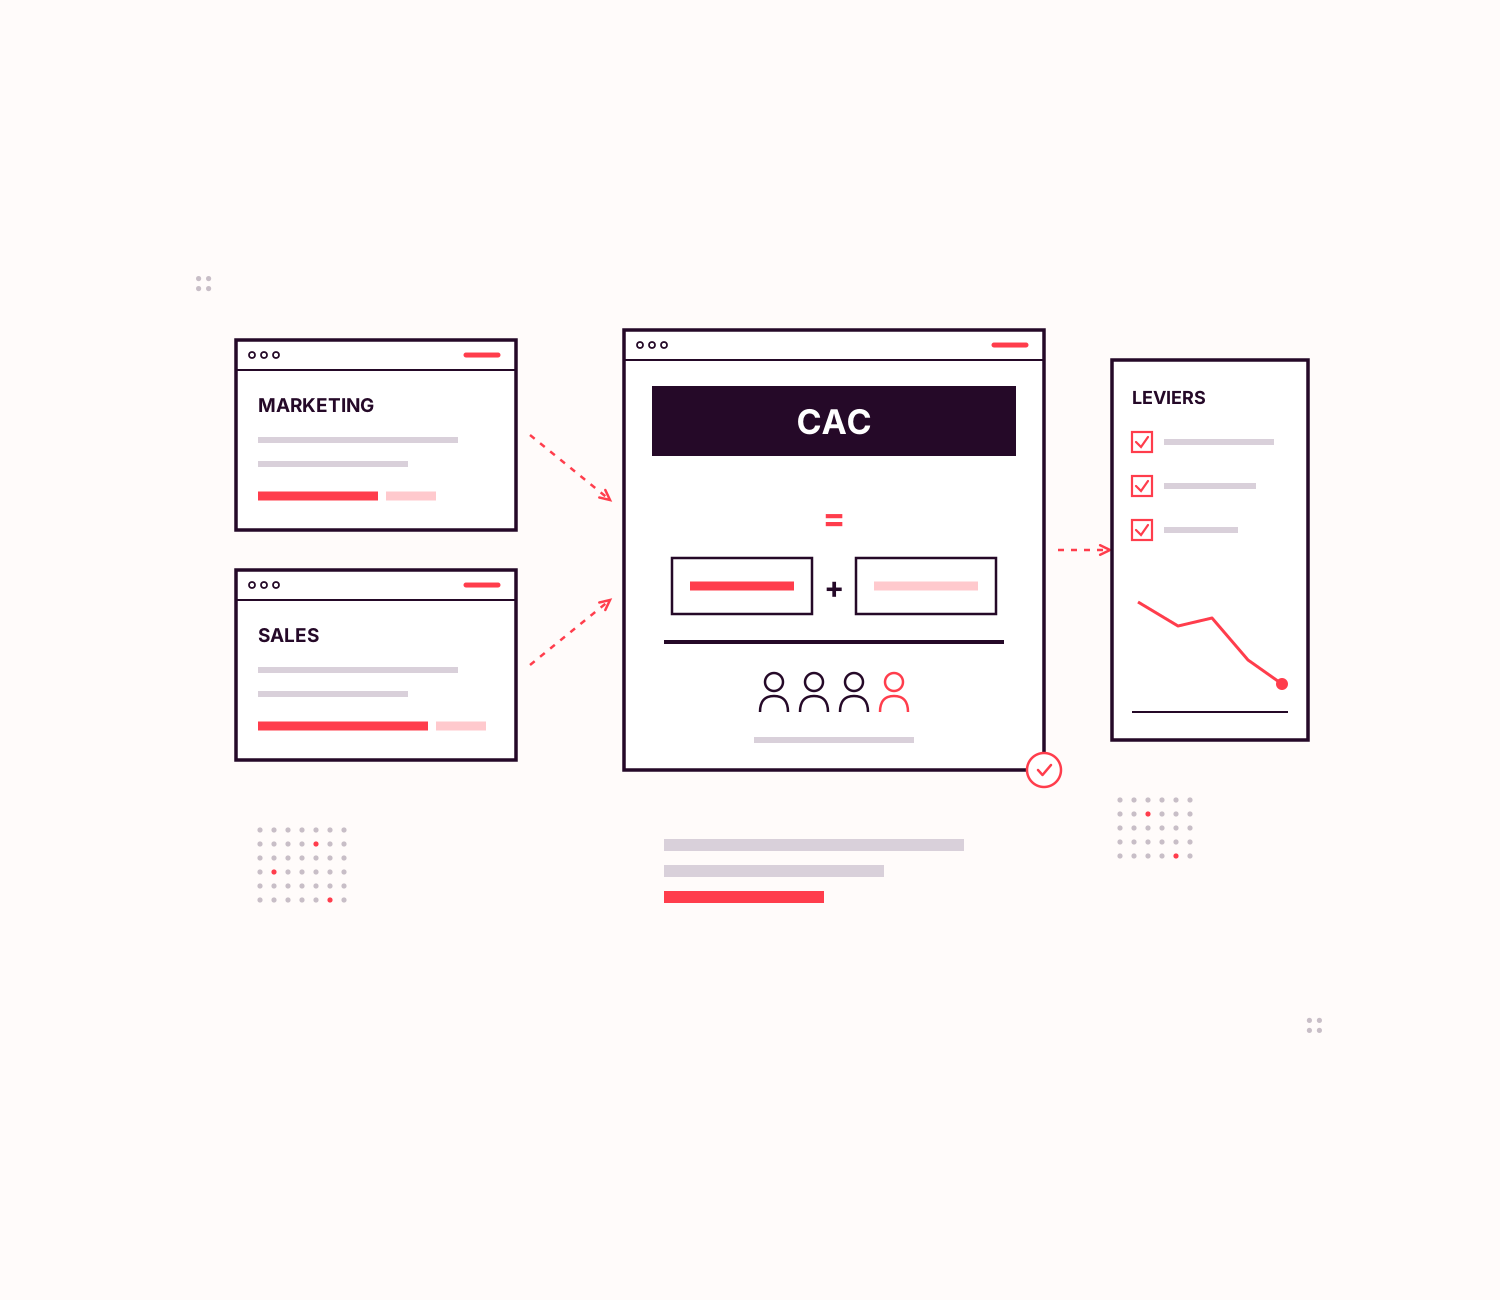
CAC = coûts d'acquisition de la période ÷ nombre de nouveaux clients signés sur la période
Toute la difficulté se joue dans le numérateur. Selon ce que vous mettez dedans, vous obtenez deux chiffres très différents.
Le CAC simple (ou CAC média)
Le CAC simple ne prend que les dépenses publicitaires : Google Ads, LinkedIn Ads, sponsoring. Il sert à comparer des campagnes entre elles. Pour piloter une entreprise, il est trompeur : il ignore le plus gros coût en B2B, les équipes.
Le CAC complet (ou CAC chargé)
Le CAC complet intègre tout ce qui sert à acquérir de nouveaux clients :
- Les salaires chargés des équipes sales : SDR, BDR, commerciaux, managers, au prorata du temps passé sur l'acquisition (et non sur la gestion des clients existants).
- Les salaires chargés des équipes marketing, avec la même règle de prorata.
- Les commissions et primes liées aux nouvelles signatures.
- Les outils : CRM, outil de séquences, enrichissement, Sales Navigator, outils d'automatisation, logiciel d'emailing.
- La data : bases de contacts, abonnements d'enrichissement, achat de fichiers.
- Les prestataires : agence d'acquisition, freelances, SDR externalisés, création de contenus.
- Les médias : budget publicitaire, salons, événements, sponsoring.
Ce qui n'entre pas dans le CAC : les coûts de la customer success, du support et de l'account management sur les clients existants. Ils relèvent de la rétention, pas de l'acquisition.
Exemple chiffré fictif
Prenons une entreprise B2B fictive qui vend un logiciel à des PME, avec un abonnement moyen de 1 000 € HT par mois. Sur un trimestre, elle signe 12 nouveaux clients. Voici ses dépenses d'acquisition :
| Poste | Montant | Inclus dans le CAC simple ? |
|---|---|---|
| Médias (Google Ads, LinkedIn Ads) | 15 000 € | Oui |
| Salaires chargés sales (2 commerciaux, 1 SDR) | 60 000 € | Non |
| Salaire chargé marketing (1 personne) | 18 000 € | Non |
| Contenus et prestataires | 6 000 € | Non |
| Outils (CRM, séquences, enrichissement) | 7 000 € | Non |
| Data (bases de contacts) | 2 000 € | Non |
| Total | 108 000 € | 15 000 € seulement |
Le CAC simple donne 15 000 € ÷ 12 = 1 250 €. Le CAC complet donne 108 000 € ÷ 12 = 9 000 €. Même entreprise, même trimestre, un écart de un à sept. Piloter avec le premier chiffre pousse à doubler le budget sans voir le risque.
« Le premier réflexe, quand on calcule un CAC, c'est d'oublier les salaires. C'est pourtant le premier poste de coût en B2B. Je demande toujours le coût chargé de chaque personne qui touche à l'acquisition, avec le pourcentage de son temps passé dessus. Une fois ce tableau posé, le débat sur le budget pub devient beaucoup plus calme. »
Romain Ballereau, associé et RevOps chez Rerow
Calculer le CAC par canal : pourquoi le CAC moyen vous ment
Le CAC calculé sur toute l'entreprise s'appelle le CAC blended (ou CAC moyen). Il est utile pour la vision d'ensemble. Il est dangereux pour décider où mettre le prochain euro, parce qu'il mélange des canaux qui n'ont rien à voir.
Reprenons l'exemple chiffré fictif, en répartissant les 108 000 € et les 12 clients par canal d'origine :
| Canal | Coûts imputés | Clients signés | CAC du canal |
|---|---|---|---|
| Outbound | 45 000 € | 6 | 7 500 € |
| Paid (Ads) | 30 000 € | 2 | 15 000 € |
| Inbound (SEO, contenus) | 23 000 € | 3 | 7 667 € |
| Partenaires | 10 000 € | 1 | 10 000 € |
| Total (CAC blended) | 108 000 € | 12 | 9 000 € |
Le CAC moyen de 9 000 € cache un canal paid deux fois plus cher que l'outbound, et un canal partenaires qui repose sur un seul client. Ce qu'il faut savoir sur chaque canal :
- Outbound : le coût est surtout humain (SDR, commerciaux) avec de la data et des outils. Il est prévisible et se pilote bien, à condition de compter le temps des équipes.
- Paid : le coût média est visible, mais le temps de qualification des leads entrants par les commerciaux l'est beaucoup moins. Ajoutez-le.
- Inbound : le coût est étalé dans le temps. Le CAC inbound baisse avec l'ancienneté des contenus.
- Partenaires : le coût est souvent une commission versée à la signature. Le CAC est faible, le volume rarement prévisible.
Pour imputer les salaires à un canal, suivez le temps passé. Un SDR à 100 % sur la prospection va entièrement dans l'outbound. Un commercial mixte est réparti selon l'origine de ses opportunités.
« Un CAC blended qui baisse peut cacher un canal qui dérape. On le voit souvent quand un canal performant monte en volume et masque un autre qui s'essouffle. Le seul moyen de le voir, c'est de calculer le CAC canal par canal, chaque trimestre, et de regarder la tendance plutôt qu'un chiffre isolé. »
Kévin Billois, associé et Head of Growth chez Rerow
CAC et ratio LTV/CAC
Le CAC ne prend son sens qu'à côté de la LTV (Lifetime Value), c'est-à-dire la marge qu'un client vous rapporte sur toute sa durée de vie. Le ratio LTV/CAC compare ce qu'un client vous rapporte à ce qu'il vous a coûté.
LTV = revenu moyen par client × marge brute × durée de vie moyenne
Dans notre exemple chiffré fictif : un abonnement de 12 000 € HT par an, une marge brute de 75 % et une durée de vie moyenne de 3 ans donnent une LTV de 12 000 × 0,75 × 3 = 27 000 €. Avec un CAC complet de 9 000 €, le ratio LTV/CAC est de 3.
Le repère usuel du marché, souvent cité dans le SaaS et les services B2B récurrents, est un ratio autour de 3:1. Ce n'est pas une loi ni le résultat d'une étude que nous aurions menée, c'est une convention de lecture :
- En dessous de 1 : chaque nouveau client vous fait perdre de l'argent.
- Autour de 1 à 2 : l'acquisition est fragile. Le moindre churn la rend non rentable.
- Autour de 3 : l'équilibre généralement jugé sain.
- Très au-dessus de 5 : vous êtes rentable, mais vous sous-investissez peut-être. Vous pourriez accélérer.
Attention : sans trois ans d'historique, ne supposez pas trois ans de durée de vie. Prenez une hypothèse prudente. Le ratio LTV/CAC fait partie des métriques SaaS à suivre ensemble, avec le churn et le revenu récurrent.
Le délai de récupération du CAC (CAC payback)
Le ratio LTV/CAC dit si l'acquisition est rentable à terme. Le CAC payback dit combien de temps il faut pour rentrer dans vos frais. C'est un indicateur de trésorerie, très parlant pour une PME ou une startup.
CAC payback (en mois) = CAC ÷ (revenu mensuel par client × marge brute)
Dans l'exemple chiffré fictif : 9 000 € ÷ (1 000 € × 0,75) = 12 mois. Il faut un an d'abonnement pour récupérer ce que le client a coûté à acquérir. S'il part avant, l'opération est perdante.
Repère usuel du marché pour le B2B récurrent : un payback sous 12 mois est confortable, entre 12 et 24 mois il demande des reins solides en trésorerie. Pour une activité de services sans abonnement, raisonnez plutôt en marge dégagée sur le premier contrat : couvre-t-elle le CAC ?
Les erreurs fréquentes dans le calcul du CAC
Oublier les salaires
C'est l'erreur numéro un. En B2B, les équipes coûtent presque toujours plus cher que les médias. Un CAC sans salaires n'est pas un CAC, c'est un coût média par client.
Une mauvaise attribution des clients
Si la source d'origine n'est pas renseignée dans le CRM, ou si elle est écrasée à chaque nouvelle interaction, votre CAC par canal ne veut rien dire. Le cas classique : un prospect contacté en outbound qui finit par remplir un formulaire. Il est compté en inbound, et l'outbound paraît plus cher qu'il ne l'est. Les règles d'attribution des leads doivent être écrites avant de calculer quoi que ce soit.
Une période décalée avec un cycle de vente long
Si votre cycle de vente dure six mois, les clients signés en janvier ont été prospectés l'été précédent. Diviser les dépenses de janvier par les signatures de janvier mélange deux périodes. Deux solutions :
- calculer le CAC sur une période glissante plus longue (6 ou 12 mois), qui lisse le décalage ;
- décaler les dépenses de la durée moyenne du cycle de vente : les coûts du trimestre N sont rapportés aux clients signés au trimestre N+2, par exemple.
« En paid, le piège est de piloter sur ce que la plateforme publicitaire vous montre. Elle optimise sur le formulaire rempli, pas sur le client signé. Tant que la source d'origine ne remonte pas proprement dans le CRM jusqu'à la signature, on ne connaît pas le vrai CAC du canal. On ne connaît que son coût par lead. »
Antoine Beliaeff, Growth & Acquisition Manager chez Rerow
Comment suivre le CAC dans votre CRM
Le CAC ne se calcule pas entièrement dans le CRM : les salaires et certaines factures vivent dans la comptabilité. Le CRM, lui, fournit le dénominateur fiable (combien de clients, de quel canal) et les taux de conversion qui expliquent les écarts. Voici comment l'organiser dans HubSpot ou tout autre CRM B2B.
1. Fixer la source d'origine une fois pour toutes
Chaque contact et chaque entreprise doit porter une source d'origine qui ne change plus après sa création. Dans HubSpot, la propriété native « Source d'origine » fait ce travail pour le web, mais elle classe mal l'outbound. Ajoutez une propriété personnalisée « Canal d'acquisition » avec une liste fermée (Outbound, Paid, Inbound, Partenaires, Événement, Recommandation) remplie automatiquement par workflow ou à la création du contact.
2. Reporter la source sur la transaction
Le CAC se calcule sur des clients signés, donc sur des transactions gagnées. Copiez le canal d'acquisition du contact ou de l'entreprise sur la transaction, par workflow. Sans cette étape, vous ne pouvez pas compter les signatures par canal.
3. Distinguer nouveau client et expansion
Ajoutez un type de transaction (nouveau client, upsell, renouvellement). Seules les transactions « nouveau client » entrent dans le CAC : un upsell compté comme acquisition fait baisser le chiffre artificiellement.
4. Construire le tableau de bord
Un tableau de bord commercial dédié à l'acquisition doit afficher, par canal et par trimestre :
- le nombre de leads et d'opportunités créés ;
- le nombre de nouveaux clients signés ;
- les taux de conversion entre chaque étape ;
- la durée moyenne du cycle de vente.
Les coûts, eux, se mettent à jour une fois par trimestre dans un tableur ou un objet personnalisé, à partir de la comptabilité. Le croisement des deux donne le CAC par canal. Il a sa place à côté des autres KPI commerciaux que vous suivez en comité de direction.
6 leviers pour réduire votre coût d'acquisition client
Faire baisser le CAC, c'est soit dépenser moins pour le même nombre de clients, soit signer plus de clients avec les mêmes dépenses. La seconde option est presque toujours la plus intéressante.
1. Resserrer le ciblage ICP
Une partie du CAC part dans des comptes qui n'achèteront jamais. Regardez vos clients signés sur les douze derniers mois : secteur, taille, fonction de l'acheteur, déclencheur d'achat. Concentrez la prospection et le budget média sur les profils qui signent.
2. Prospecter sur des signaux d'achat
Contacter une entreprise qui recrute un commercial, qui vient de lever des fonds ou qui change de directeur commercial n'a pas le même rendement qu'un envoi à froid sur une liste statique. Les signaux d'achat améliorent le taux de réponse et réduisent le nombre de contacts nécessaires pour signer un client.
3. Travailler le taux de conversion à chaque étape
Le CAC dépend directement de vos taux de passage : lead vers rendez-vous, rendez-vous vers opportunité, opportunité vers client. Gagner quelques points sur une seule étape fait baisser le CAC sans dépenser un euro de plus. Cartographiez votre funnel de conversion et attaquez l'étape qui perd le plus.
4. Réactiver la base CRM
Votre CRM contient des opportunités perdues, des prospects « pas maintenant » et des anciens leads qui n'ont jamais été rappelés. Ces contacts vous connaissent déjà. Une campagne de réactivation coûte peu et signe souvent plus vite qu'une prospection à froid.
5. Mettre en place un nurturing
En B2B, la plupart des prospects ne sont pas prêts à acheter au premier contact. Sans suivi, le coût engagé pour les atteindre est perdu. Un nurturing simple (contenus utiles, relances espacées, alertes sur les signaux d'engagement) garde le contact jusqu'au bon moment.
6. Aligner sales et marketing
Des leads marketing jamais rappelés, des commerciaux qui prospectent des comptes déjà travaillés par le marketing, deux définitions différentes d'un lead qualifié : chaque friction se paie dans le CAC. Une définition commune, des règles d'attribution écrites et un rituel mensuel de revue des chiffres suffisent souvent à récupérer une part du gaspillage. Formalisez ces engagements dans votre plan d'action commercial.
Chez Rerow, on aide les entreprises B2B à mesurer et à faire baisser leur coût d'acquisition : attribution dans le CRM, CAC par canal, tableaux de bord et prospection outbound ciblée. +50 entreprises B2B accompagnées, 10 ans d'acquisition B2B. Découvrez notre accompagnement d'agence RevOps.
FAQ
Comment calculer le coût d'acquisition client ?
Additionnez toutes les dépenses commerciales et marketing d'une période (salaires chargés, outils, data, prestataires, médias), puis divisez par le nombre de nouveaux clients signés sur la même période. Excluez les coûts liés aux clients existants.
Quelle est la différence entre CAC et coût par lead ?
Le coût par lead mesure ce que coûte un contact entrant. Le CAC mesure ce que coûte un client signé. Un canal peut avoir un coût par lead faible et un CAC élevé si ses leads se convertissent mal.
Quel est un bon CAC en B2B ?
Il n'existe pas de bon CAC dans l'absolu. Il se juge par rapport à ce que le client rapporte. Le repère usuel est un ratio LTV/CAC autour de 3:1 et un délai de récupération inférieur à 12 mois pour une activité récurrente.
Faut-il inclure les salaires dans le CAC ?
Oui. En B2B, ils représentent souvent la plus grande part des coûts d'acquisition. Les exclure donne un chiffre flatteur mais inutilisable.
À quelle fréquence calculer le CAC ?
Une fois par trimestre est un bon rythme, avec une période glissante de 6 à 12 mois si votre cycle de vente est long. Ce qui compte, c'est la tendance par canal d'un trimestre à l'autre.